Mua nhà lần đầu ở Mỹ, nhiều người dừng lại ngay từ con số 20% tiền down. Thực ra 20% không phải điều kiện bắt buộc, và California có những chương trình như CalHFA được lập ra để giúp người vốn mỏng. Điều quan trọng là biết mình đang đứng ở đâu. Bài này đi qua các mức tiền down, CalHFA, vay bằng ITIN và những việc nên chuẩn bị trước khi đi xem nhà ở California.
Có cần đủ 20% tiền down không?
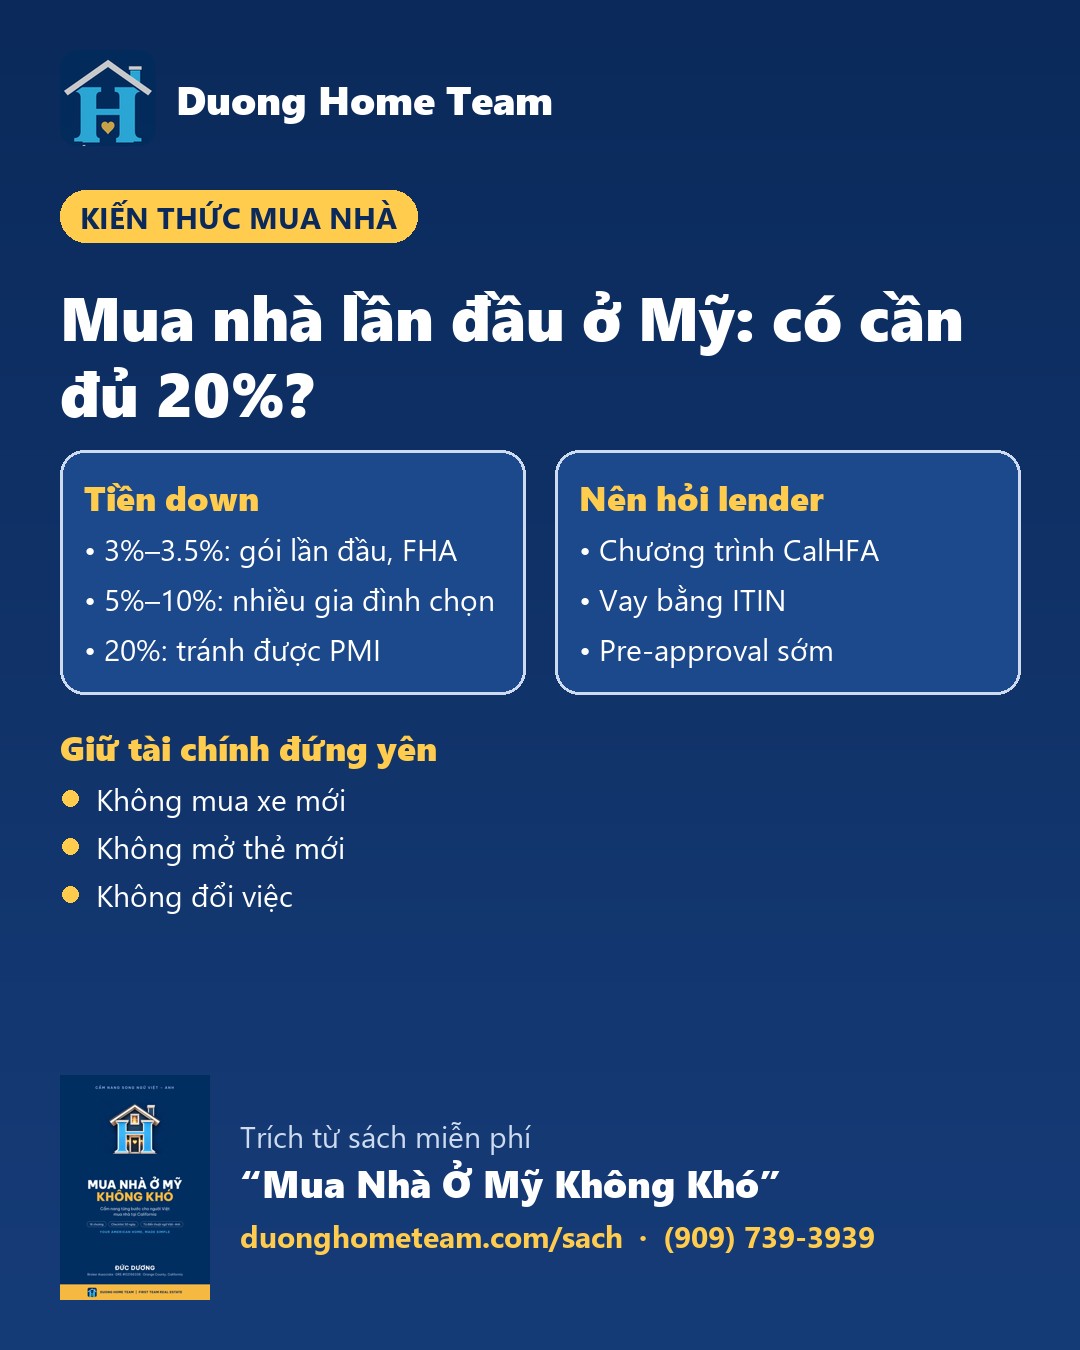
Không nhất thiết. Ví dụ giả định với căn nhà $600,000, chỉ để dễ hình dung:
- Khoảng 3% tới 3.5%: mức thường thấy ở các gói cho người mua lần đầu hoặc FHA.
- 5% là $30,000 và 10% là $60,000: mức nhiều gia đình chọn để không dốc hết túi.
- 20% là $120,000: tránh được PMI, khoản bảo hiểm đóng thêm mỗi tháng để bảo vệ bên cho vay.
CalHFA là gì?
CalHFA là cơ quan hỗ trợ người mua nhà lần đầu ở California:
- Có chương trình hỗ trợ một phần tiền down, có chương trình cho vay ưu đãi.
- Điều kiện, mức hỗ trợ và cách đăng ký thay đổi theo thời điểm, nên cần hỏi lender đang làm chương trình này.
- Nên hỏi sớm, trước khi đi xem nhà, vì chương trình có thể ảnh hưởng tới tầm giá của mình.
Chưa có SSN có mua được không?
- Có những chương trình vay dùng mã số thuế ITIN cho người chưa có số an sinh xã hội.
- Điều kiện thường khác khoản vay thông thường, nên hãy hỏi lender về hồ sơ thật của mình.
Bốn việc lender sẽ nhìn
- Thu nhập có giấy tờ, thường xét khoảng 1 tới 2 năm.
- Điểm tín dụng: trả đúng hạn, đừng quẹt thẻ sát hạn mức, đừng mở thẻ mới lung tung.
- Tỷ lệ nợ trên thu nhập (DTI): sắp mua nhà thì khoan mua xe mới.
- Tiền dự phòng sau khi đóng nhà: đừng dốc sạch túi cho căn nhà.
PMI: vì sao đặt ít hơn 20% thì đóng thêm?
PMI (Private Mortgage Insurance) là bảo hiểm khoản vay. Khi tiền down dưới 20%, bên cho vay thấy rủi ro cao hơn nên yêu cầu đóng thêm mỗi tháng. Khoản này bảo vệ bên cho vay, không bảo vệ người mua. Tuy vậy, PMI không phải lúc nào cũng là điều xấu: có người chấp nhận đóng PMI để vào nhà sớm hơn, thay vì chờ nhiều năm để gom đủ 20%. Điều cần làm là để lender tính thử hai phương án trên cùng một căn nhà, rồi so tiền mỗi tháng và tiền còn lại trong tay.
Đừng chỉ tính tiền down
Tiền phải chuẩn bị không chỉ có tiền down. Còn có closing cost, tiền dự phòng sau khi đóng nhà, và tiền nhà mỗi tháng gồm cả thuế nhà đất và bảo hiểm. Ở California, thuế nhà đất theo Prop 13 khoảng hơn 1% giá nhà mỗi năm, và sau khi mua thường có thêm một hóa đơn supplemental tax. Cộng đủ từ đầu thì con số trong đầu mới là con số thật. Xem thêm: Mua Nhà Cần Bao Nhiêu Tiền? và Tiền Nhà Mỗi Tháng Gồm Những Gì (PITI).
Bẫy hay gặp của người mua lần đầu
- Có tiền mặt nhưng khai thu nhập thấp trên thuế, nên trên giấy tờ vay không nổi. Nếu định mua trong 1 tới 2 năm tới, nên ngồi với CPA để khai cho hợp lý.
- Dốc hết tiền vào căn nhà, đóng nhà xong không còn khoản dự phòng.
- Đang trong escrow mà mua xe, mở thẻ hoặc đổi việc: lender kiểm lại hồ sơ trước ngày ký, và điều kiện vay có thể thay đổi.
- Nghĩ mình chưa có giấy tờ nên không mua được, mà chưa từng hỏi về ITIN.
Bắt đầu từ đâu?
- Xem lại điểm tín dụng và tính thử DTI. Xem Credit Score Bao Nhiêu Thì Mua Được Nhà.
- Gom giấy tờ thu nhập và tài khoản. Xem Mua Nhà Cần Những Giấy Tờ Gì.
- Hỏi lender về FHA, Conventional, CalHFA, ITIN. Xem FHA Loan Là Gì.
- Làm pre-approval rồi mới đi xem nhà. Xem Pre-Approval Là Gì.
Lời khuyên: làm pre-approval sớm để biết chính xác mình mua được tới đâu. Từ lúc mua cho tới lúc đóng nhà, hãy giữ tài chính đứng yên: không mua xe, không mở thẻ, không đổi việc.
📘 Đọc trọn chương này trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".