FHA loan là gì, và có nên vay FHA không, là câu nhiều quý anh chị mua nhà lần đầu hỏi. Nói gọn: FHA là khoản vay được chính phủ liên bang bảo trợ, sinh ra để giúp người mua lần đầu, vốn mỏng, hồ sơ tín dụng chưa đẹp lắm bước vào được căn nhà. Bài này giải thích FHA loan là gì, cái lợi và cái giá của nó, và khi nào nên vay FHA thay vì Conventional khi mua nhà ở California.
Cái hay của FHA
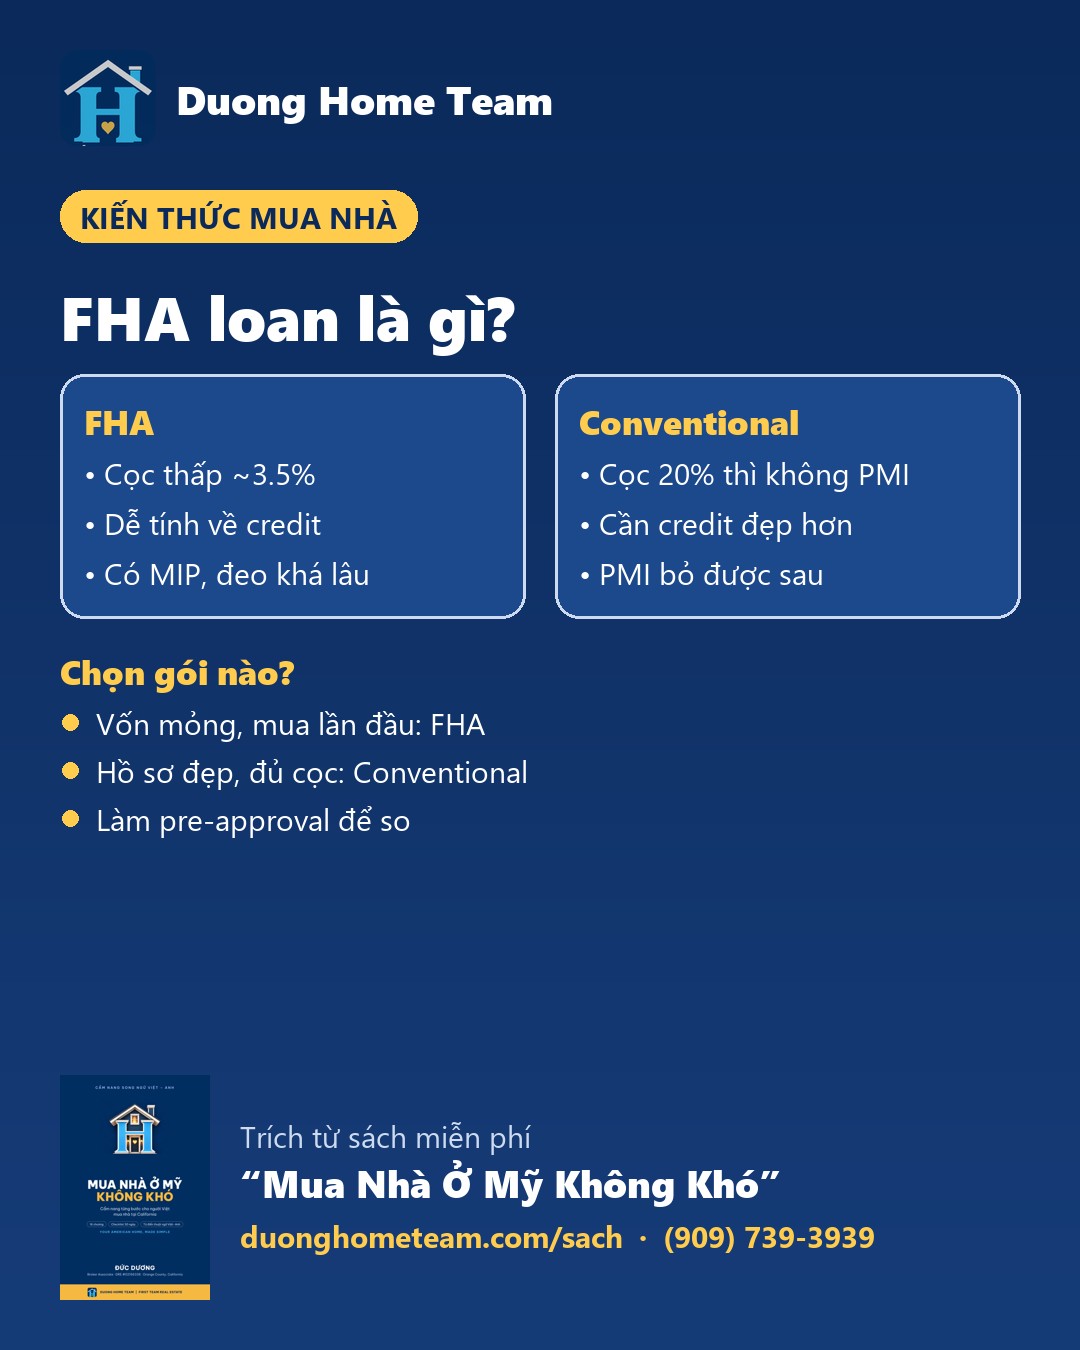
- Đặt cọc thấp: thường khoảng 3.5% giá nhà (con số có thể đổi theo thời điểm).
- "Dễ tính" hơn về credit score: chấp nhận điểm thấp hơn Conventional.
- Ví dụ giả định: căn nhà $500,000 — Conventional muốn né bảo hiểm thì cần $100,000 tiền cọc (20%); FHA chỉ cỡ $17,500.
Cái giá phải trả: MIP
Vì đặt cọc ít, rủi ro cho bên cho vay cao hơn, nên người vay FHA trả thêm bảo hiểm khoản vay (MIP — Mortgage Insurance Premium) hằng tháng:
- MIP bảo vệ bên cho vay, không bảo vệ người vay.
- Với FHA, khoản này thường đeo theo khá lâu, có khi suốt đời khoản vay nếu không refinance.
- Nói nôm na: FHA giúp bước vào cửa dễ hơn, nhưng mỗi tháng trả thêm một chút cho sự dễ dàng đó.
Conventional khác chỗ nào?
Conventional là khoản vay thông thường, không có chính phủ bảo trợ:
- Đòi credit score đẹp hơn, hồ sơ tài chính gọn hơn.
- Đặt cọc đủ 20% thì không phải mua PMI.
- Cọc dưới 20% thì có PMI, nhưng khi phần sở hữu trong nhà đạt mốc nhất định thì xin bỏ PMI được.
FHA và Conventional — đặt cạnh nhau
| FHA | Conventional | |
|---|---|---|
| Ai bảo trợ | Chính phủ liên bang | Không — ngân hàng, tổ chức tư nhân |
| Đặt cọc tối thiểu | Khoảng 3.5% | Có gói khoảng 3%; đủ 20% thì không PMI |
| Credit score | Dễ tính hơn | Cần đẹp hơn |
| Bảo hiểm khoản vay | MIP, thường đeo khá lâu | PMI khi cọc dưới 20%, bỏ được khi đủ equity |
| Hợp với | Mua lần đầu, vốn mỏng | Hồ sơ đẹp, gom được tiền cọc |
Vậy khi nào nên chọn FHA?
Vốn còn mỏng, mua lần đầu, điểm tín dụng chưa đẹp: FHA là chiếc cầu để bước vào trước, rồi tính chuyện refinance sau khi giá nhà lên và đã trả bớt nợ. Hồ sơ đẹp, gom được kha khá tiền cọc: Conventional thường là đường dài rẻ hơn. Không có gói nào "tốt hơn" tuyệt đối — chỉ có gói hợp với mình lúc này.
Một lưu ý ở Quận Cam
FHA có hạn mức khoản vay theo từng quận. Giá nhà ở Orange County cao, nên với nhiều căn, số tiền cần vay có thể vượt hạn mức FHA — lúc đó phải tính tới Conventional hoặc Jumbo. Hạn mức đổi theo năm, lender sẽ cho con số chính xác.
FHA còn dùng được cho nhà 2–4 căn
Một điểm ít người để ý: duplex, triplex, fourplex mà người mua ở một căn (owner-occupied) vẫn được xem là nhà ở, nên có thể dùng FHA với tiền cọc thấp — ở một căn, cho thuê các căn còn lại để phụ trả tiền nhà. Đổi lại, người mua trở thành chủ nhà cho thuê, với đủ việc quản lý, sửa chữa đi kèm.
Refinance để bỏ MIP về sau
Sau vài năm, nếu giá nhà lên và đã trả bớt nợ, phần sở hữu trong nhà (equity) có thể vượt 20%. Lúc đó refinance qua một khoản vay không cần MIP có thể giúp bớt một khoản mỗi tháng — nhưng refinance cũng có chi phí, nên cần tính điểm hòa vốn trước.
Checklist trước khi chọn FHA hay Conventional
- Mình có bao nhiêu tiền cọc, sau khi chừa closing cost và tiền dự phòng?
- Điểm tín dụng hiện tại đang ở đâu? (xem Credit Score Bao Nhiêu Thì Mua Được Nhà Ở California?)
- Căn nhà định mua có nằm trong hạn mức FHA của quận không?
- Tiền tháng gồm cả MIP hoặc PMI là bao nhiêu? (xem Tiền Nhà Mỗi Tháng Gồm Những Gì (PITI))
- Định ở căn nhà bao lâu, có tính refinance về sau không?
Bước tiếp theo
Lời khuyên: trước khi đi xem nhà, làm pre-approval để lender so cả hai gói trên hồ sơ thật của mình — tiền cọc, tiền tháng, MIP hay PMI — rồi mới chọn. Xem thêm: Pre-Approval Là Gì? Khác Pre-Qualification Chỗ Nào.
👉 Đọc tiếp: Mua Nhà Cần Bao Nhiêu Tiền? Tiền Down, Tiền Tháng Và Chi Phí Ẩn Ở Quận Cam
📘 Đọc trọn chương này trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".