Down payment là gì? Đó là phần tiền quý anh chị tự trả khi mua nhà, phần còn lại ngân hàng cho vay. Nhiều người nghĩ phải có đủ 20% mới mua được, nên chờ mãi. Thực ra 20% không phải điều kiện bắt buộc, và câu hỏi đúng hơn là: đặt bao nhiêu mà vẫn còn tiền để sống sau khi nhận chìa khóa. Bài này giải thích down payment khác tiền cọc và closing cost thế nào, nên đặt bao nhiêu, và tiền down lấy từ đâu thì lender chấp nhận.
Down payment khác tiền cọc và closing cost thế nào?
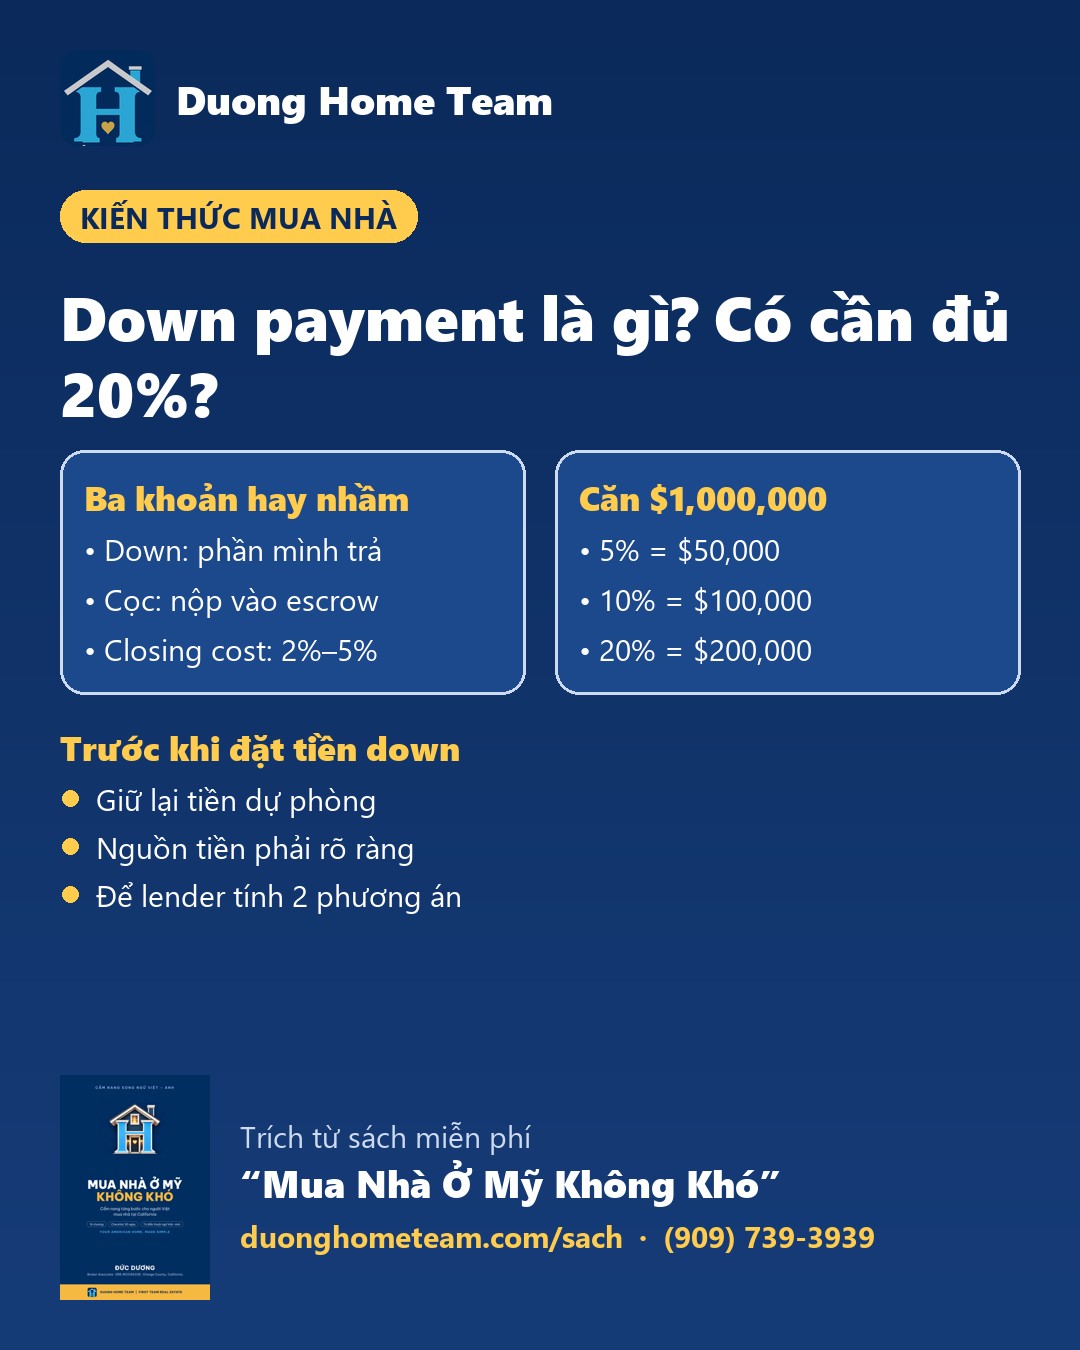
Ba khoản này hay bị nhầm với nhau:
- Down payment: phần tiền mình trả trên giá nhà, ví dụ 10% của căn $1,000,000 là $100,000.
- Tiền cọc thiện chí (earnest money): nộp vào escrow ngay sau khi offer được nhận, thường được trừ vào tiền mang tới lúc đóng nhà.
- Closing cost: phí để hoàn tất giao dịch, tính ngoài tiền down, thường khoảng 2% tới 5% giá nhà.
Đặt bao nhiêu thì đủ?
Ví dụ giả định với căn $1,000,000, chỉ để dễ hình dung:
- 5% là $50,000: vào được nhà, nhưng khoản vay lớn hơn và thường phải đóng PMI.
- 10% là $100,000: mức nhiều gia đình chọn để còn giữ tiền dự phòng.
- 20% là $200,000: thường tránh được PMI, tiền mỗi tháng nhẹ hơn.
Đừng dốc sạch túi
- Vét hết tiền cho đủ 20% rồi tháng sau hư máy nước nóng, dột mái thì phải quẹt thẻ lãi cao.
- Đôi khi đặt 10% mà giữ lại một khoản dự phòng còn an toàn hơn đặt 20% rồi tay trắng.
- Hãy để lender tính thử hai phương án trên cùng một căn nhà rồi mới chọn.
Tiền down lấy từ đâu cũng phải rõ ràng
- Lender sẽ xem sao kê tài khoản và hỏi các khoản tiền lớn mới chuyển vào.
- Người nhà cho tiền thì thường cần thư tặng (gift letter) và giấy tờ chuyển tiền.
- Đừng chuyển tiền mặt lớn vào tài khoản sát ngày làm hồ sơ mà không giải trình được.
Tiền down ảnh hưởng tới những gì?
Tiền down càng nhiều thì khoản vay càng nhỏ, tiền trả mỗi tháng càng nhẹ. Đặt dưới 20% thì với khoản vay thông thường, ngân hàng thường bắt đóng thêm PMI, khoản bảo hiểm bảo vệ bên cho vay chứ không bảo vệ người mua. Với khoản vay lớn vượt hạn mức thông thường (Jumbo), mức tiền down tối thiểu thường cao hơn. Mỗi loại vay có quy định riêng, nên con số chính xác phải do lender tính trên hồ sơ thật.
Cộng đủ trước khi đi xem nhà
Tiền phải chuẩn bị = tiền down + closing cost + tiền dự phòng sau khi đóng nhà. Ví dụ giả định với căn $1,000,000 đặt 10%: $100,000 tiền down, cộng closing cost khoảng $20,000 tới $50,000, cộng thêm một khoản dự phòng cho vài tháng tiền nhà. Biết đủ con số này từ đầu thì sẽ không bị "sốc" ở escrow. Xem thêm: Mua Nhà Cần Bao Nhiêu Tiền? và Closing Cost Là Gì?
Bắt đầu từ đâu?
- Đếm tiền thật đang có, tách riêng phần dự phòng không đụng tới.
- Gom sao kê và giấy tờ nguồn tiền. Xem Mua Nhà Cần Những Giấy Tờ Gì.
- Hỏi lender về các chương trình cho người vốn mỏng. Xem Mua Nhà Lần Đầu Ở Mỹ: CalHFA.
- Làm pre-approval để biết tầm giá. Xem Pre-Approval Là Gì.
- Khi viết offer, hiểu tiền cọc nộp vào đâu. Xem Tiền Cọc Thiện Chí (Earnest Money).
📘 Đọc trọn chương "Ngân sách thật" trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".