Contingency là gì? Đó là những điều kiện bảo vệ người mua được ghi ngay trong hợp đồng mua nhà. Nhiều người mình quen nếp "đặt cọc là chốt", nên khi thị trường nóng dễ gật đầu bỏ hết điều kiện để giành nhà — và đó là lúc tiền cọc bị phơi ra ngoài. Bài này giải thích contingency là gì, ba điều khoản inspection, appraisal, loan bảo vệ tiền cọc (earnest money) ra sao, và lúc nào lá chắn đó hết tác dụng.
Ba lá chắn cốt lõi
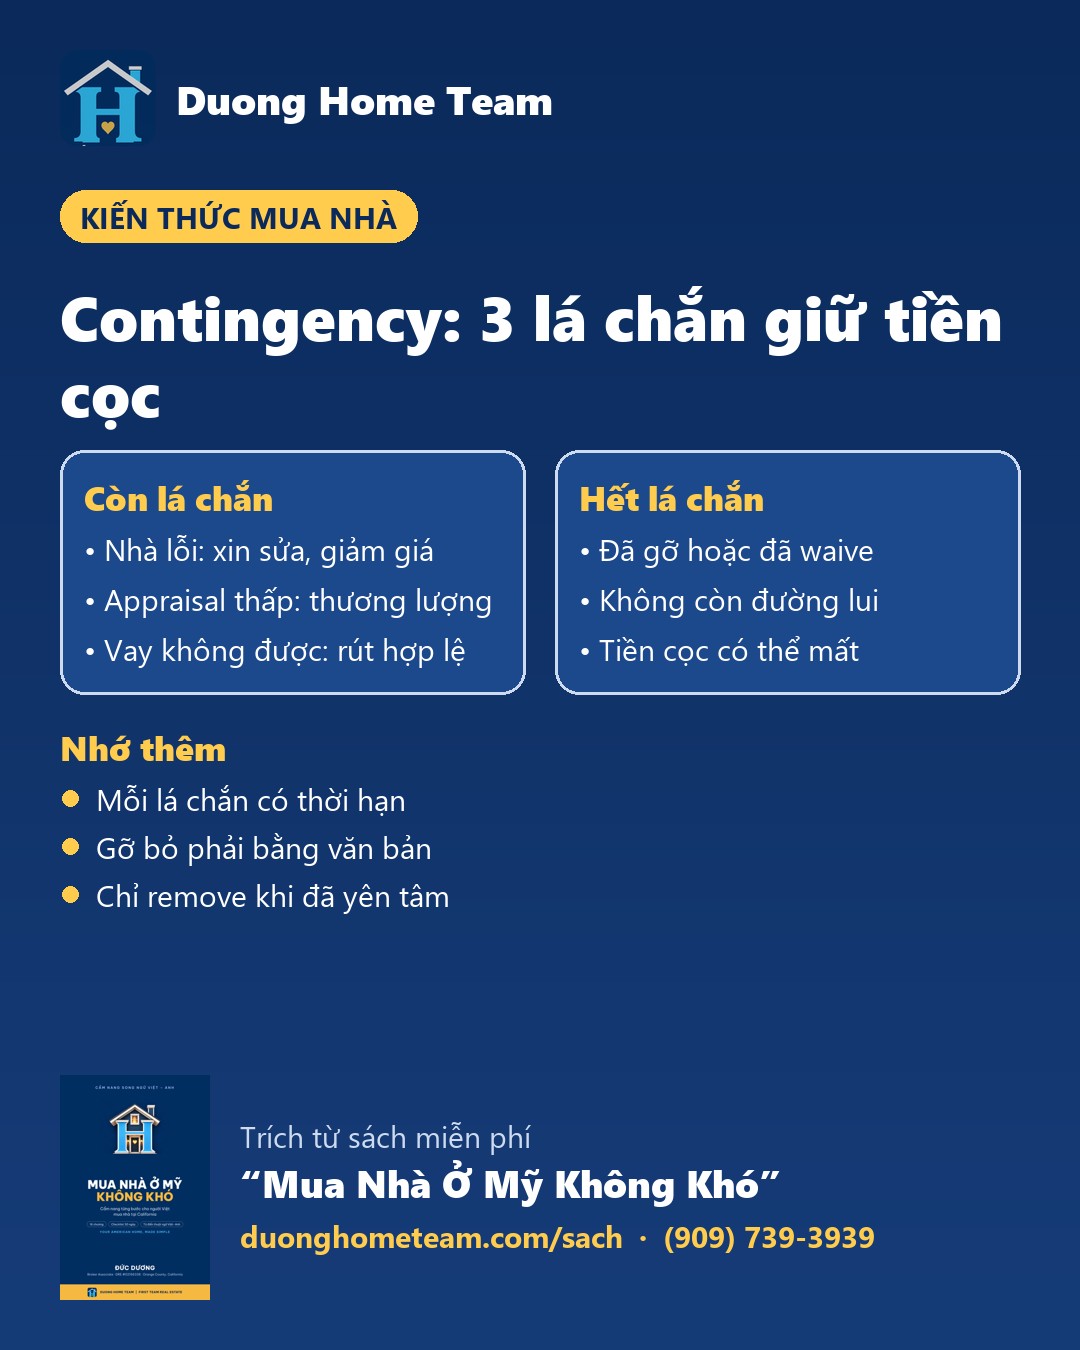
- Inspection: thuê home inspector kiểm tra mái, móng, điện, nước, máy lạnh, mối mọt. Có lỗi lớn thì người mua được yêu cầu sửa, xin giảm giá, hoặc rút ra.
- Appraisal: thẩm định viên do bên cho vay chỉ định định giá căn nhà. Thẩm định thấp hơn giá mua thì người mua còn tư thế thương lượng hoặc rút hợp lệ.
- Loan: pre-approval chưa phải duyệt cuối. Nếu cuối cùng hồ sơ vay không được duyệt, lá chắn này giữ cho tiền cọc không mất oan.
Contingency có thời hạn
- Mỗi lá chắn chỉ có hiệu lực trong một số ngày ghi trong hợp đồng; mẫu hợp đồng phổ biến ở California thường để mặc định khoảng 17 ngày, hai bên có thể thương lượng.
- Ở California, gỡ bỏ contingency thường phải làm bằng văn bản, không phải nói miệng.
- Ghi ngày hết hạn của từng lá chắn vào lịch ngay khi offer được nhận.
Remove và waive khác nhau
- Remove: gỡ lá chắn SAU KHI điều nó bảo vệ đã yên tâm — nhà kiểm tra ổn, appraisal đủ, có thư duyệt vay chính thức.
- Waive: bỏ lá chắn ngay lúc viết offer để offer mạnh hơn. Rủi ro cao hơn nhiều: nhà có lỗi hay vay không được thì không còn đường lui hợp lệ.
Khi nào có thể mất tiền cọc?
- Rút trong hạn và đúng theo một contingency còn hiệu lực: tiền cọc thường được trả lại.
- Rút sau khi đã gỡ lá chắn, hoặc vì đổi ý không nằm trong điều kiện nào: bên bán có thể có quyền giữ tiền cọc, tùy điều khoản hợp đồng.
Vì sao contingency gắn chặt với tiền cọc?
Khi offer được nhận, người mua đặt một khoản tiền cọc thiện chí vào escrow — cách tính và ai giữ khoản này có trong bài Tiền cọc thiện chí (earnest money). Contingency là thứ đứng canh khoản tiền đó: còn lá chắn thì người mua có lý do hợp lệ để rút; hết lá chắn thì việc rút lui có thể khiến tiền cọc bị giữ lại.
Ba câu hỏi trước khi ký gỡ một contingency
- Điều lá chắn này bảo vệ đã thật sự xong chưa — báo cáo kiểm tra nhà đã đọc hết, đã thỏa thuận sửa hay giảm giá chưa?
- Appraisal đã về chưa, có đủ giá mua không? Nếu thấp, xem các hướng xử lý trong bài Appraisal thấp hơn giá mua – 5 hướng xử lý.
- Lender đã ra thư duyệt vay chính thức chưa, hay mới là pre-approval? Phân biệt hai loại thư trong bài Pre-qualification và pre-approval.
Thị trường nóng: có nên waive để giành nhà?
Waive làm offer trông mạnh hơn trong mắt người bán, nhưng đổi lại là người mua tự gánh mọi rủi ro phía sau. Người mua tiền mặt, đã hiểu rõ tình trạng căn nhà, có thể cân nhắc. Người mua cần vay thì nên nói chuyện với lender và agent về những cách làm offer mạnh hơn mà vẫn giữ lá chắn — ví dụ rút ngắn thời hạn contingency thay vì bỏ hẳn. Đọc thêm cách đọc giá trước khi viết offer trong bài Định giá nhà.
Câu hỏi thường gặp về contingency
Hết số ngày contingency là lá chắn tự mất? Ở California, theo mẫu hợp đồng phổ biến, contingency thường không tự biến mất khi hết ngày; bên bán thường phải gửi thông báo và người mua mất lá chắn khi ký giấy gỡ bỏ. Cách viết cụ thể tùy hợp đồng, nên để agent và escrow theo dõi từng mốc.
Mua nhà tiền mặt có cần contingency không? Không có khoản vay thì không có loan contingency, nhưng inspection và appraisal (nếu người mua muốn) vẫn là lá chắn đáng giữ.
🔗 Bài tổng của chủ đề này: Kinh nghiệm mua nhà ở Mỹ: viết offer thắng và giữ được tiền cọc.
📘 Đọc trọn Chương 10 "Contingencies: lá chắn bảo vệ tiền cọc" trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".