Quý anh chị đã được chấp nhận offer, đang trong escrow, rồi ngân hàng báo: thẩm định (appraisal) về thấp hơn giá mua. Chuyện này khá hay gặp ở thị trường cạnh tranh. Điều quan trọng là biết mình đang còn những lựa chọn nào.
Vì sao appraisal lại quan trọng?
Ngân hàng cho vay dựa trên giá trị căn nhà, nên họ thuê một người thẩm định độc lập. Nếu thẩm định thấp hơn giá mua, ngân hàng chỉ cho vay theo con số thẩm định.
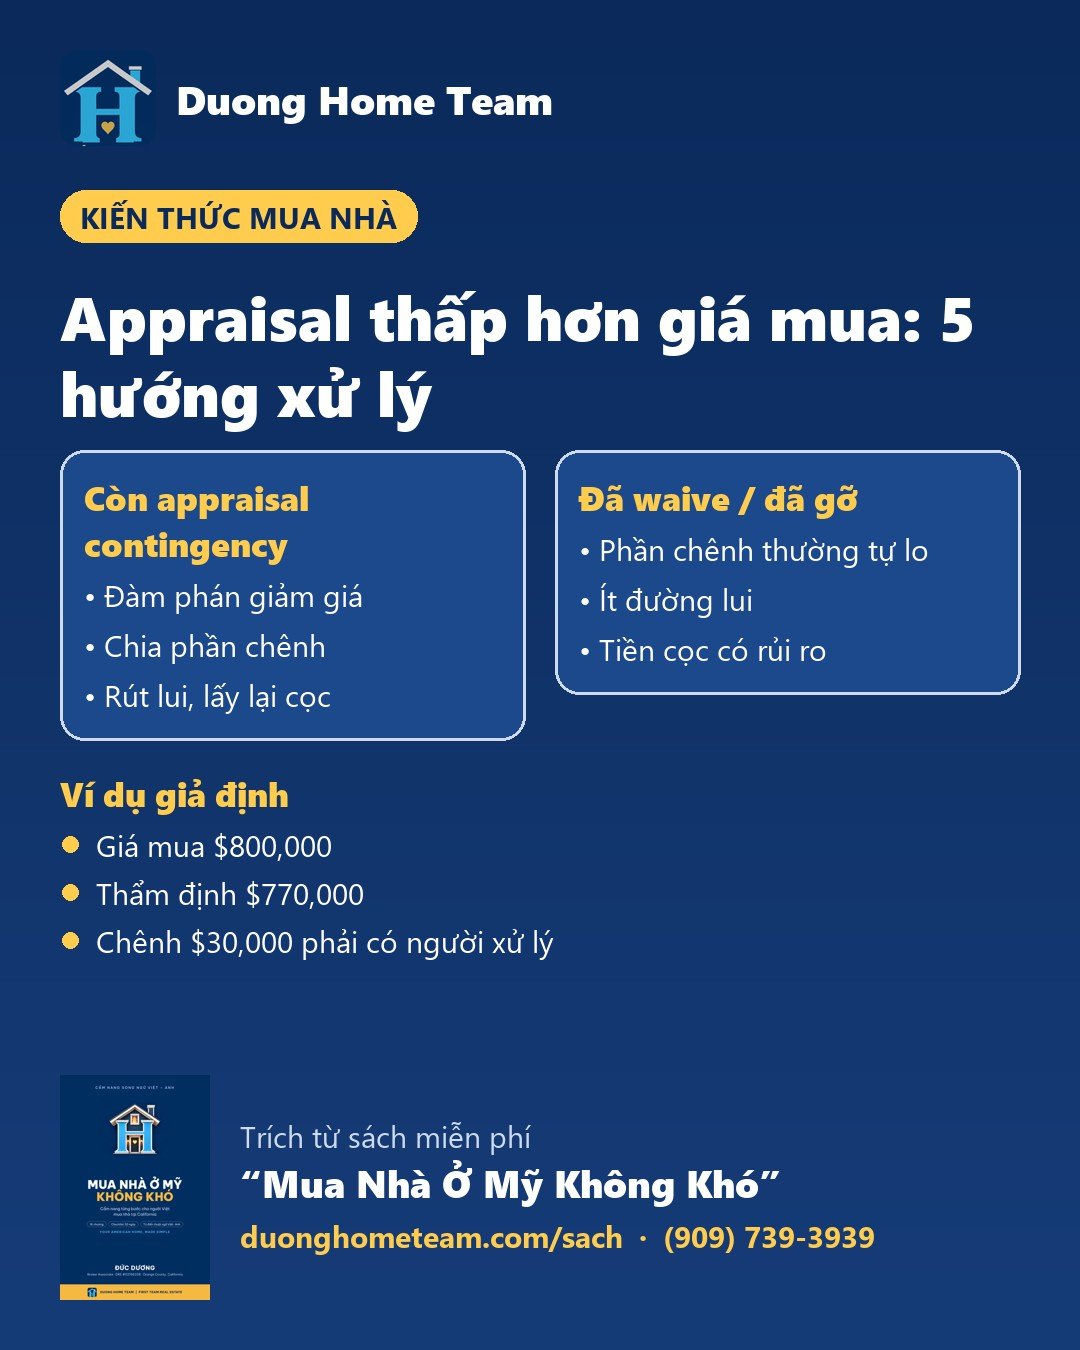
Ví dụ giả định: giá mua $800,000, thẩm định về $770,000. Phần chênh $30,000 không ai cho vay — phải có người xử lý.
5 hướng xử lý
- Đàm phán để bên bán giảm giá về bằng mức thẩm định — hướng đẹp nhất cho người mua.
- Chia phần chênh: mỗi bên gánh một phần, ví dụ mỗi bên $15,000.
- Người mua bỏ thêm tiền mặt để bù phần chênh — chỉ khi vẫn còn quỹ dự phòng sau khi đóng nhà.
- Giữ appraisal contingency để có tư thế ngồi lại thương lượng các hướng trên.
- Rút lui hợp lệ trong thời hạn contingency và nhận lại tiền cọc.
Điểm mấu chốt: lá chắn phải còn trong hạn
Cả 5 hướng chỉ thật sự mở ra khi quý anh chị còn giữ appraisal contingency. Nếu đã waive (bỏ) ngay từ lúc viết offer, hoặc đã ký gỡ trước khi có kết quả thẩm định, thì phần chênh thường phải tự lo, hoặc tiền cọc đứng trước rủi ro.
Vì vậy trước khi viết offer, hãy tính trước: nếu thẩm định thấp $20,000–$30,000, mình có đủ tiền bù không? Nếu không, đừng vội bỏ lá chắn này.
🔗 Bài tổng của chủ đề này: Kinh nghiệm mua nhà ở Mỹ: viết offer thắng và giữ được tiền cọc.
📘 Đọc trọn chương này trong sách miễn phí “Mua Nhà Ở Mỹ Không Khó”.