Closing Disclosure là tờ giấy quan trọng nhất trong 30 ngày escrow, vậy mà nhiều người mua chỉ lật tới chỗ ký tên. Muốn đọc nó cho đúng, chúng ta cần hiểu nó đi đôi với một tờ khác nhận từ rất sớm: Loan Estimate. Bài này giải thích Closing Disclosure là gì, luật 3 ngày làm việc trước khi ký, và cách đặt nó cạnh Loan Estimate để dò từng khoản.
Hai tờ giấy, hai thời điểm
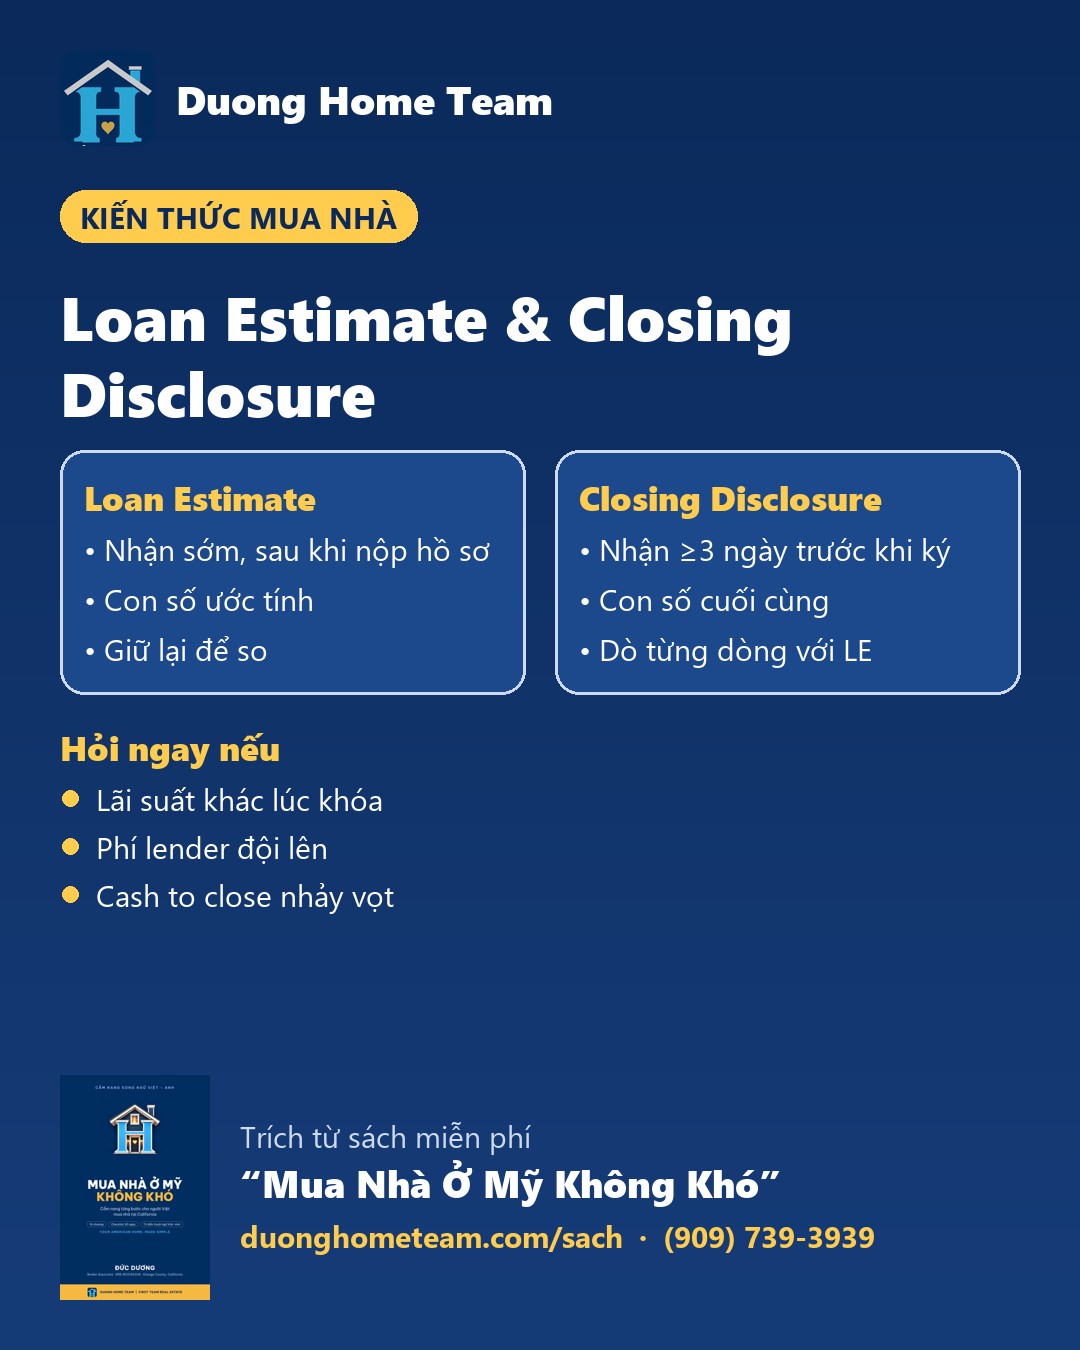
- Loan Estimate (LE): bảng ước tính lender gửi trong vòng 3 ngày làm việc sau khi nhận hồ sơ vay — lãi suất, tiền trả mỗi tháng, closing cost dự kiến, tổng tiền cần mang theo.
- Closing Disclosure (CD): bảng kê cuối cùng, con số thật của khoản vay và "cash to close" — tổng số tiền chính xác phải chuyển vào escrow để đóng nhà.
- Hai tờ có bố cục gần giống nhau, nên đặt cạnh nhau là dò được từng dòng.
Luật 3 ngày làm việc
- Người mua phải nhận CD ít nhất 3 ngày làm việc trước ngày ký giấy vay. Ba ngày này là để đọc, so sánh và hỏi — không phải để chờ.
- Nếu lãi suất thực (APR) tăng quá mức cho phép, đổi loại khoản vay, hoặc thêm phạt trả nợ trước hạn, lender phải gửi CD mới và đếm lại 3 ngày.
- Vì vậy, hồ sơ chậm giấy tờ ở phút chót có thể đẩy lùi ngày đóng nhà.
Dò gì khi đặt CD cạnh LE?
- Lãi suất, loại khoản vay, số tiền vay có khớp điều đã khóa (rate lock) không.
- Phí của lender: loại phí này thường không được tăng so với LE, trừ khi có lý do thay đổi hợp lệ.
- Phí dịch vụ do lender chọn và phí ghi bộ: tổng thường chỉ được tăng trong giới hạn khoảng 10%.
- Tiền trả trước (thuế, bảo hiểm, lãi lẻ ngày) đổi theo ngày đóng nhà — chênh nhẹ là bình thường.
- Cash to close: nhích chút ít là thường; nhảy vọt thì hỏi cho ra lẽ trước khi ký.
Đừng chuyển tiền theo email
- Số tiền cash to close đi kèm hướng dẫn chuyển khoản. Gọi lại escrow officer bằng số điện thoại đã biết từ trước để xác nhận, không dùng số trong email lạ.
Vì sao cash to close khác con số lúc đầu?
Con số trên Loan Estimate là ước tính. Tới gần ngày đóng nhà, nhiều khoản mới có số thật: thuế và bảo hiểm trả trước tính theo đúng ngày closing, tiền lãi lẻ trong tháng, phần điều chỉnh qua lại với người bán (người bán đã đóng trước thuế thì người mua hoàn lại phần của mình). Các khoản chính trong closing cost được liệt kê trong bài Closing cost là gì.
Ba ngày đó nên làm gì?
- Mở Loan Estimate gần nhất (nếu lender đã gửi bản sửa thì lấy bản mới nhất) và đặt cạnh CD.
- Đánh dấu mọi dòng khác nhau, ghi câu hỏi và gửi lender, escrow officer cùng lúc.
- Giữ tài chính đứng yên tới ngày ký — xem bài 5 việc không làm trong escrow.
Câu hỏi thường gặp
3 ngày làm việc tính thế nào? Theo quy định liên bang, ngày làm việc ở đây thường tính cả thứ Bảy, không tính Chủ nhật và ngày lễ liên bang. Lịch cụ thể của hồ sơ nên hỏi lender.
Thấy sai trên CD thì có trễ ngày ký không? Sửa lỗi nhỏ thường không phải đếm lại 3 ngày; thay đổi lớn như APR tăng quá mức, đổi loại khoản vay thì phải đếm lại. Phát hiện càng sớm, càng ít rủi ro trễ ngày.
🔗 Bài tổng của chủ đề này: Escrow là gì? 30 ngày từ lúc offer được nhận tới lúc cầm chìa khóa.
📘 Đọc trọn Chương 11 "Escrow & Closing" trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".