Lãi suất mua nhà ở Mỹ không đứng yên trong lúc quý anh chị chờ đóng nhà. Từ lúc được duyệt vay tới closing thường cách nhau vài tuần tới một tháng, và trong khoảng đó lãi suất thị trường vẫn thay đổi mỗi ngày. Rate lock là cách giữ con số đó lại. Bài này giải thích rate lock là gì, khi nào nên khóa, fixed-rate khác ARM ra sao, và 2-1 buydown giúp được gì.
Rate lock là gì?
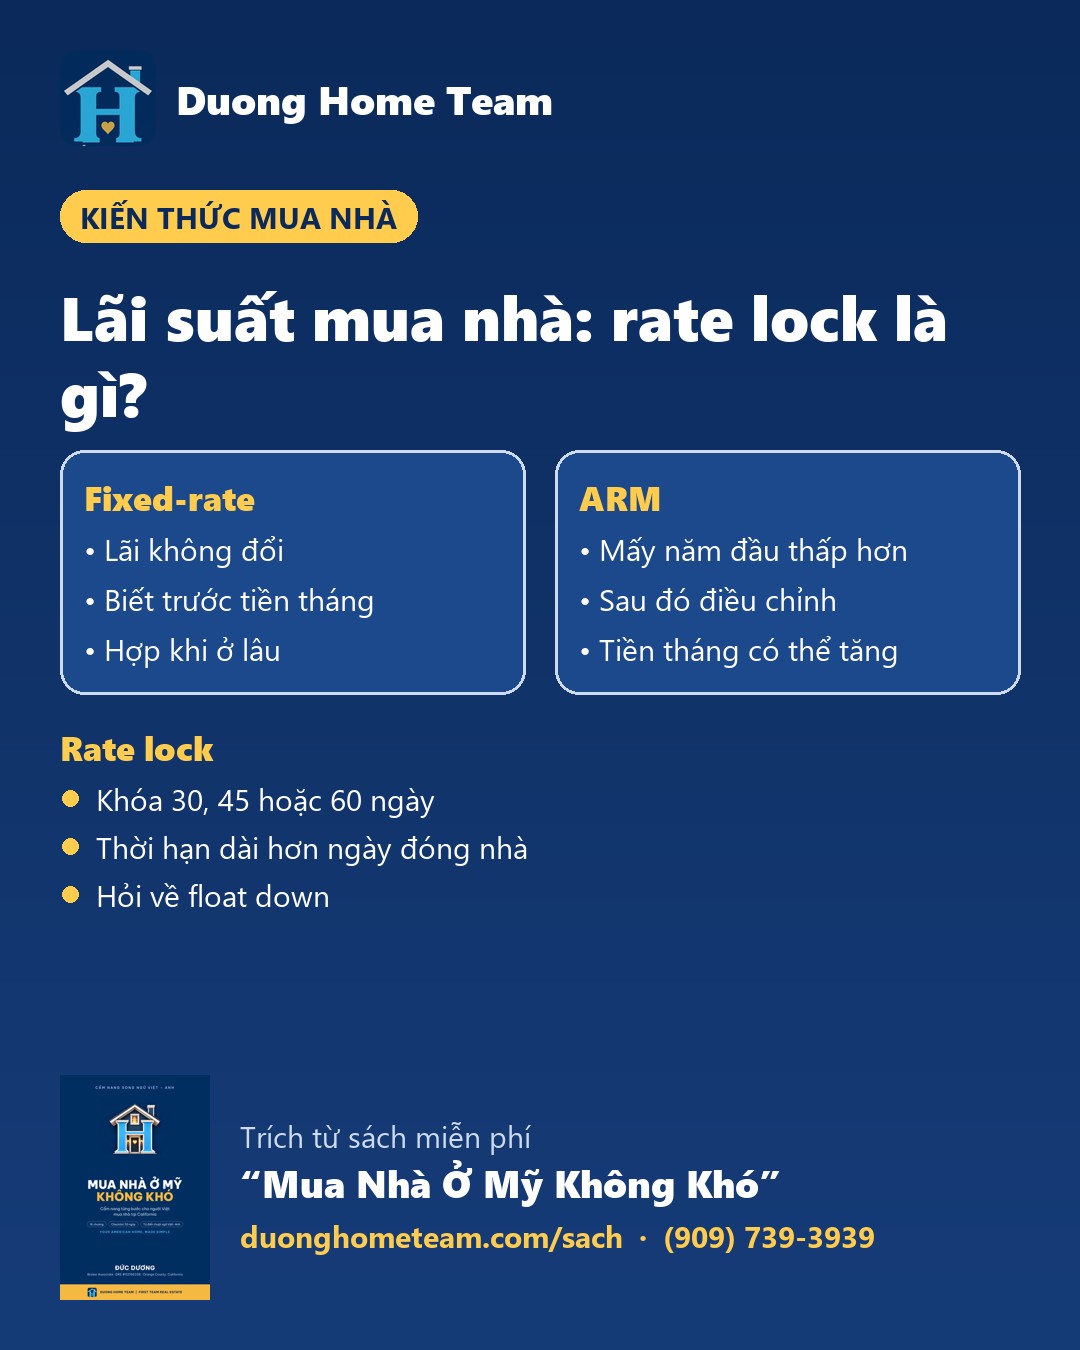
Rate lock là yêu cầu lender khóa lãi suất trong một khoảng thời gian, thường 30, 45 hoặc 60 ngày:
- Thị trường có tăng trước ngày đóng nhà, lãi suất đã khóa vẫn giữ nguyên.
- Ví dụ giả định, chỉ để thấy cách tính: vay $800,000 trong 30 năm, lãi lên từ 6.5% tới 6.75% thì tiền gốc và lãi mỗi tháng thêm khoảng $132.
- Thời hạn khóa nên dài hơn timeline đóng nhà một chút; hết hạn mà chưa đóng thì hỏi lender về chi phí gia hạn.
Khi nào nên khóa?
Không ai đoán chắc được lãi suất ngày mai, nên hãy quyết bằng hoàn cảnh của mình:
- Lãi đang có xu hướng lên, hoặc tiền tháng đã sát ngân sách: nên hỏi lender khóa sớm.
- Hỏi rõ gói khóa có "float down" không, tức là lãi giảm thì được hạ theo, và có tốn phí không.
- Đừng đổi việc, mở thẻ hay vay thêm sau khi khóa: hồ sơ đổi thì điều kiện vay có thể đổi.
Fixed-rate hay ARM?
- Fixed-rate: lãi không đổi suốt khoản vay, biết trước tiền tháng, thường hợp khi định ở lâu.
- ARM: mấy năm đầu thấp hơn, sau đó điều chỉnh theo thị trường, tiền tháng có thể tăng.
- Chỉ nên cân nhắc ARM khi có kế hoạch rõ cho lúc lãi điều chỉnh, đừng chọn vì mấy năm đầu rẻ.
2-1 Buydown: một quân bài khi thương lượng
Năm đầu lãi hạ 2 điểm, năm thứ hai hạ 1 điểm, từ năm thứ ba về mức thật:
- Khi nhà khó bán, có thể đề nghị người bán trả khoản này thay vì hạ giá.
- Khi xét hồ sơ, lender vẫn có thể tính theo lãi thật, nên hãy hỏi trước.
- Sau năm thứ hai tiền tháng sẽ về mức thật: phải chắc mình trả được mức đó.
Vì sao một phần tư điểm phần trăm cũng đáng để ý
Khoản $132 mỗi tháng trong ví dụ trên nghe không lớn, nhưng nó nằm trong tiền nhà mỗi tháng suốt thời gian giữ khoản vay đó, và có thể làm hồ sơ khó đạt tỷ lệ nợ trên thu nhập nếu ngân sách đã sát. Đây là lý do nên quyết chuyện khóa lãi có chủ đích, thay vì để tới sát ngày đóng nhà mới hỏi.
2-1 buydown tính ra bao nhiêu?
Ví dụ giả định: vay $800,000 trong 30 năm với lãi thật 7%. Năm đầu trả như lãi 5%, nhẹ khoảng $1,028 mỗi tháng; năm thứ hai trả như lãi 6%, nhẹ khoảng $526 mỗi tháng; từ năm thứ ba trả đủ mức 7%. Con số thật tùy khoản vay và lender. Khi thị trường chậm, đây có thể là một đề nghị đáng cân nhắc khi thương lượng với người bán.
Checklist trước khi khóa lãi
- Ngày đóng nhà dự kiến là khi nào, thời hạn khóa có đủ không?
- Hết hạn khóa mà chưa đóng được thì gia hạn tốn bao nhiêu?
- Gói khóa có float down không?
- Con số lãi suất đi kèm bao nhiêu điểm (points)? APR là bao nhiêu?
- Tiền tháng gồm thuế và bảo hiểm có còn nằm trong ngân sách không? (xem Tiền Nhà Mỗi Tháng Gồm Những Gì (PITI))
Bước tiếp theo
Lời khuyên: khi so lender, hãy so cùng một ngày, cùng loại vay, cùng số điểm (points), và xem cả APR lẫn phí trên Loan Estimate, đừng chỉ nhìn con số lãi suất quảng cáo. Chưa có thư pre-approval thì nên làm bước đó trước. Xem thêm: Pre-Approval Là Gì? Khác Pre-Qualification Chỗ Nào.
📘 Đọc trọn chương này trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".