Bảo hiểm nhà ở Mỹ không phải chuyện làm cho có sau khi mua. Ở California, có những hồ sơ đã thương lượng giá xong, loan gần duyệt, mà tới khúc mua bảo hiểm thì bị từ chối — không có bảo hiểm hợp lệ thì ngân hàng không giải ngân, escrow không đóng được. Bài này giải thích bảo hiểm nhà ở Mỹ gồm những loại nào, vì sao ở California phí cao và khó mua, và nên làm gì trước khi viết offer.
Vì sao ngân hàng bắt buộc có bảo hiểm nhà?
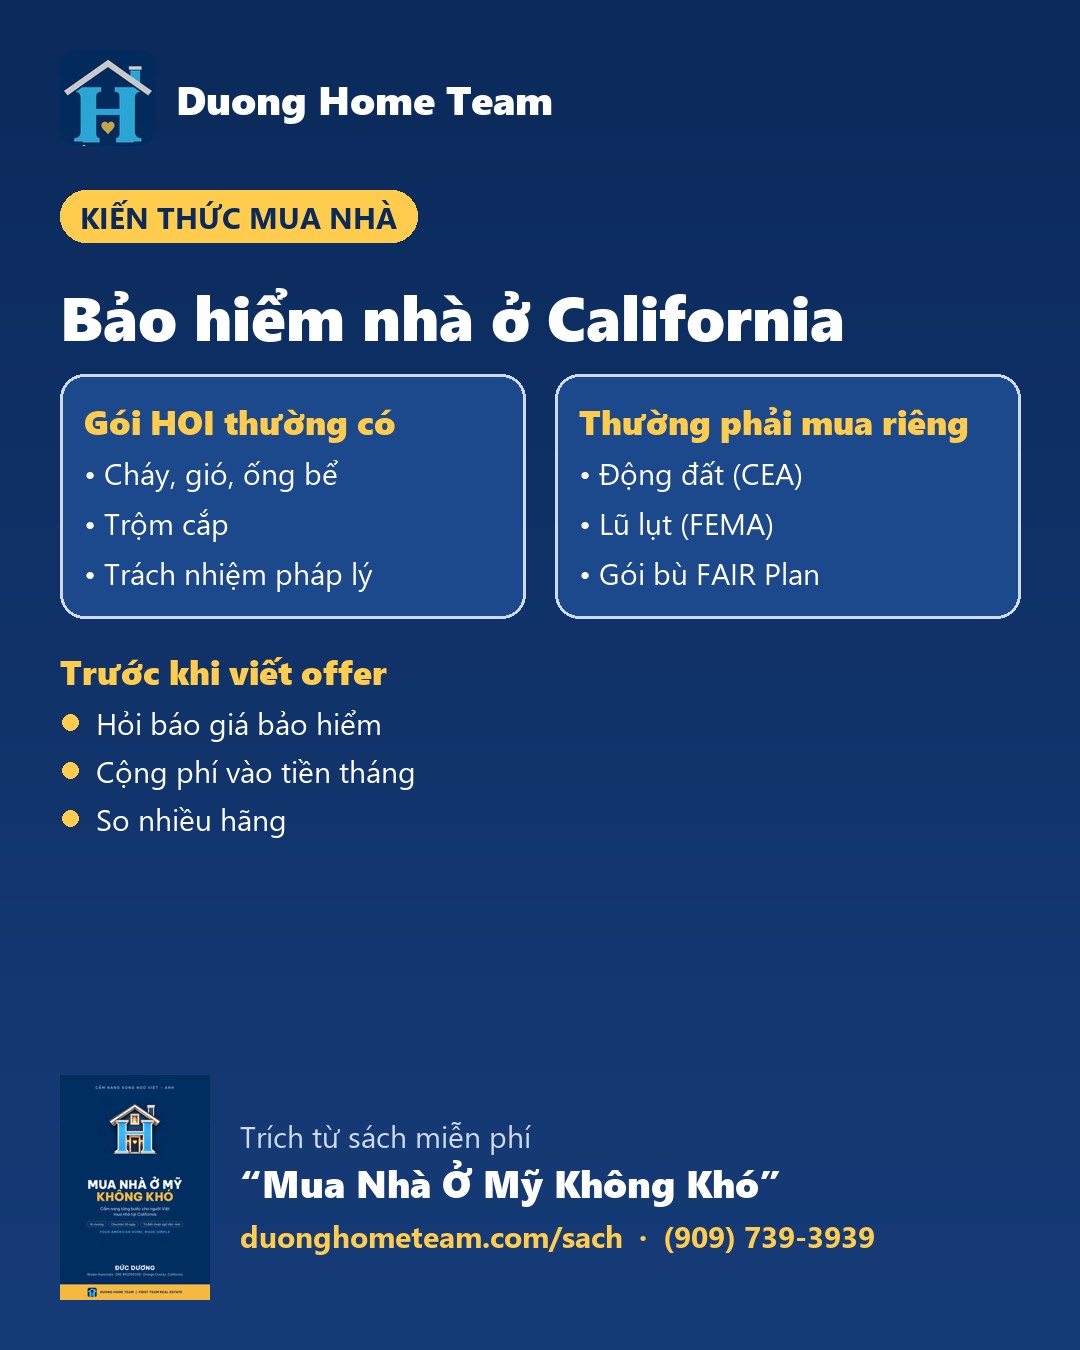
- Homeowners Insurance (HOI) bảo vệ căn nhà trước cháy, gió bão, cây đổ, ống nước bể, trộm cắp, và trách nhiệm khi có người bị thương trong nhà mình.
- Vay tiền mua nhà thì căn nhà là tài sản thế chấp, nên lender bắt buộc có bảo hiểm trước ngày đóng nhà.
- Mua bằng tiền mặt thì luật không bắt, nhưng vẫn nên có: một lần cháy hay ống nước bể có thể tốn hơn rất nhiều năm tiền phí.
Ba loại bảo hiểm — đừng tưởng có mà không có
- HOI cơ bản: lo phần lớn rủi ro thường gặp, nhưng gói tiêu chuẩn ở California thường KHÔNG gồm lũ lụt và động đất.
- Flood Insurance (lũ lụt): mua riêng; nhà nằm trong vùng rủi ro cao theo bản đồ FEMA và có vay thì lender thường bắt mua.
- Earthquake Insurance (động đất): mua riêng, phần lớn qua California Earthquake Authority (CEA); mức tự chịu (deductible) thường cao, nên ngồi tính với đại lý có đáng mua không.
Vì sao ở California phí cao và khó mua?
- Sau nhiều trận cháy rừng lớn, một số hãng bảo hiểm ngừng nhận khách mới hoặc rút khỏi vùng có nguy cơ cháy cao.
- Khi các hãng thường từ chối, còn CA FAIR Plan: chủ yếu lo hỏa hoạn, phạm vi hẹp hơn gói đầy đủ; nhiều người phải mua thêm một gói phụ (difference-in-conditions) để bù phần còn thiếu.
- Phí thay đổi theo vị trí, loại nhà, tuổi mái, từng hãng và từng thời điểm — con số thật phải do đại lý bảo hiểm có license báo.
Làm gì để không kẹt bảo hiểm lúc gần đóng nhà?
- Hỏi báo giá bảo hiểm TRƯỚC khi viết offer, nhất là căn ở vùng đồi, gần rừng, gần khu hoang.
- Đưa phí bảo hiểm vào tiền tháng ngay từ đầu (PITI), đừng đợi lender tính hộ.
- So nhiều hãng qua đại lý độc lập; hỏi mức deductible, gộp với bảo hiểm xe, và việc giảm rủi ro cháy quanh nhà.
Bảo hiểm nằm ở đâu trong tiền nhà mỗi tháng?
Tiền nhà mỗi tháng thường gồm bốn phần: tiền gốc, tiền lãi, thuế nhà đất và bảo hiểm (PITI). Thuế và bảo hiểm thường được lender thu chung mỗi tháng qua tài khoản impound rồi đóng thay. Xem bài Tiền nhà mỗi tháng ở California gồm những gì và bài trụ cột Thuế nhà đất ở Mỹ (Property Tax).
Câu hỏi thường gặp
Mua bảo hiểm lúc nào? Hỏi báo giá ngay khi nhắm căn nhà, chốt hợp đồng bảo hiểm trong thời gian escrow, trước ngày lender cần giấy xác nhận bảo hiểm.
Mua condo có cần bảo hiểm riêng không? HOA thường có bảo hiểm cho phần chung; phần bên trong căn và đồ đạc của mình thường cần một gói riêng (thường gọi HO-6). Hỏi HOA và đại lý để biết ranh giới cụ thể.
📘 Đọc trọn Chương 12 "Bảo hiểm & thuế nhà ở California" trong sách miễn phí "Mua Nhà Ở Mỹ Không Khó".